Apple Wallet vs Google Wallet: qué significa para la fidelización
Apple Wallet y Google Wallet son las apps integradas que guardan tarjetas y pases en los iPhone y en los teléfonos Android. Son primas cercanas con hogares distintos: Apple Wallet vive en los dispositivos Apple y Google Wallet en los teléfonos Android. Para el cliente, en general se sienten casi iguales. Para el dueño de un negocio, en cambio, la elección determina cómo llegan tus tarjetas de fidelización a los clientes, cómo se actualizan y cuánto trabajo técnico hay entre tú y un programa que funcione.
La mayoría de los resultados de búsqueda comparan estas billeteras como herramientas de pago. Esta guía lo hace brevemente y luego se centra en lo que realmente necesitan los dueños de pequeños negocios: cómo trata cada billetera los pases de fidelización, qué necesitas para emitirlos y cómo llegar a ambos grupos de clientes a la vez.
Puntos clave
- Apple Wallet y Google Wallet guardan tarjetas y pases. Apple Pay y Google Pay son los servicios que gestionan los pagos. Confundirlos es la fuente de confusión más habitual.
- Ambas billeteras admiten tarjetas de fidelización con actualizaciones en tiempo real y recordatorios según la ubicación, así que ninguna es «mejor» para la fidelización en general. La mejor es la que tus clientes ya llevan consigo.
- Emitir pases directamente requiere un backend de fidelización o un proveedor de pases. Un pequeño negocio rara vez lo desarrolla por su cuenta.
- La mayoría de los negocios atienden tanto a usuarios de iPhone como de Android, así que la respuesta práctica es una única plataforma de fidelización que cree pases para ambas billeteras.
Wallet vs Pay: la distinción que aclara la mayor parte de la confusión
Antes de comparar los dos ecosistemas, separa la app del servicio de pago. La comparación de Engadget lo plantea así: Apple Pay y Google Pay son los servicios que gestionan los pagos, mientras que las apps Wallet guardan entradas, tarjetas y pases. Wise señala lo mismo en el caso de Apple: Apple Wallet es el lugar único para tarjetas y pases digitales, mientras que Apple Pay se centra en los pagos móviles.
Por qué te importa como dueño de un negocio:
- Los pagos los gestionan tu terminal de pago y tu procesador. Tus clientes acercan el teléfono y la billetera presenta una tarjeta de pago.
- La fidelización es una capa aparte. Un pase de fidelización no es una tarjeta de pago. Se sitúa junto a las tarjetas en la billetera y lleva tu marca, un saldo de puntos o sellos y tus ofertas.
Puedes aceptar Apple Pay y Google Pay sin ofrecer ningún pase de fidelización, y puedes ofrecer pases de fidelización en la billetera sin cambiar cómo cobras. Esa separación es precisamente la razón por la que un programa de fidelización basado en QR funciona sin sustituir tu TPV.
Apple Wallet vs Google Wallet de un vistazo
La tabla siguiente compara ambas desde la perspectiva de un negocio. Los datos proceden de la documentación oficial de Apple y Google, enlazada en las secciones que siguen.
| Característica | Apple Wallet | Google Wallet |
|---|---|---|
| Dónde funciona | Dispositivos Apple como iPhone y Apple Watch | Teléfonos Android |
| Servicio de pago | Apple Pay | Google Pay |
| Qué guarda | Tarjetas de pago, pases de fidelización, entradas, membresías | Tarjetas de pago, tarjetas de fidelización, ofertas, entradas, tarjetas de embarque, llaves, documentos de identidad |
| Pases de fidelización | Sí, con puntos o visitas y alertas en tiempo real | Sí, con ofertas, notificaciones según la ubicación y actualizaciones en tiempo real |
| Actualización de pases | Actualizaciones push; se toca para ver los nuevos datos | Actualizaciones en tiempo real |
| Disponibilidad | Lista oficial de países y regiones compatibles | Más de 50 países y regiones; las funciones varían según el país |
| Encaja mejor con | Clientela con muchos usuarios de iPhone | Clientela con muchos usuarios de Android |
Fíjate en que las filas sobre fidelización son casi idénticas. La verdadera diferencia es quién lleva qué teléfono, y esa es una pregunta sobre tus propios clientes, no sobre la tecnología.
Dispositivos y disponibilidad: quién puede usar qué
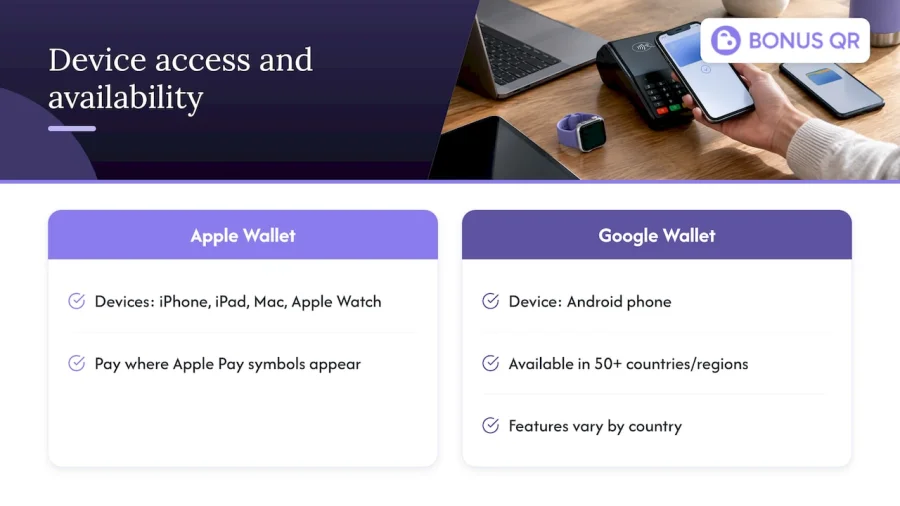
Apple describe Apple Pay como utilizable en dispositivos Apple compatibles, como iPhone, iPad, Mac y Apple Watch, y aceptado allí donde aparezcan los símbolos de Apple Pay. Apple publica una lista oficial de países y regiones compatibles con Apple Pay, que conviene consultar si atiendes a turistas u operas fuera de EE. UU.
Google describe su billetera como el lugar del teléfono Android donde guardar tarjetas de pago, entradas, pases, llaves y documentos de identidad, y afirma que el pago sin contacto funciona allí donde aparezcan los logotipos de Google Pay o de pago sin contacto. La documentación de ayuda de Google indica que Google Wallet está disponible en más de 50 países y regiones, con funciones que varían según el país. Si tienes un hotel, una gasolinera en una ruta de viaje o una tienda en una zona turística, esa variación importa: una función en la que confían tus clientes locales puede no funcionar igual para un visitante de otro país.
La conclusión práctica es sencilla. Cada billetera solo llega a su propia familia de dispositivos, así que un negocio que elige una sola billetera deja fuera, sin darse cuenta, a parte de sus clientes. Un restaurante con un público joven y mayoritariamente de iPhone y una gasolinera con una mezcla amplia de conductores tendrán repartos muy distintos, y ninguno puede conocer ese reparto sin fijarse en sus propios clientes.
Seguridad: cómo protege cada billetera los datos de las tarjetas
A menudo a los dueños les preocupa que guardar datos de fidelización o de pago en un teléfono sea arriesgado. Sobre el papel, las dos billeteras abordan la seguridad de los pagos de forma distinta, y ambas están diseñadas para mantener el número real de la tarjeta fuera del alcance del comercio.
La agencia de ciberseguridad de la Unión Europea, ENISA, en su informe Security of Mobile Payments and Digital Wallets, describe el diseño de Apple Pay: tokenización para que el número real de la tarjeta y el código de seguridad no se usen en los pagos, un Secure Element a prueba de manipulaciones, transmisión cifrada de los datos de la tarjeta y datos de autorización localizados para las transacciones sin contacto. El mismo informe señala que Google pasó de un Secure Element a Host Card Emulation para que las credenciales de pago pudieran almacenarse en la nube. Ese informe es de 2016, así que tómalo como una descripción de la arquitectura de aquel momento y no como una lista de funciones actual.
Para un resumen actual pensado para el consumidor, Which? informa en 2026 de que los datos de la tarjeta en Apple Pay están cifrados y guardados únicamente en el iPhone del usuario, sustituidos por un número de cuenta del dispositivo, y de que Google Wallet utiliza un equivalente similar.
Qué significa esto para la fidelización: un pase de fidelización no contiene ningún número de tarjeta de pago. Contiene los datos de tu programa, como un identificador de cliente y un saldo de puntos. Mantener la capa de fidelización separada de la capa de pago es un buen principio de diseño, y es una de las razones por las que una plataforma de fidelización no necesita acceso a tu terminal de pago. Si estás planteándote una app propia con tu marca y quieres entender cómo se protegen los datos de la tarjeta y la autorización sin contacto en el desarrollo de apps, los servicios de diseño de apps móviles son un buen punto de partida para ver qué implica el proceso.
Pases de fidelización en Apple Wallet
La documentación de Apple sobre pases de fidelización indica que los negocios pueden usar pases de Apple Wallet para puntos o visitas y enviar alertas en tiempo real, por ejemplo actualizaciones de puntos y saldos o campañas y ofertas de temporada. También describe el registro de fidelización sin contacto y la inscripción automática tras una compra con Apple Pay, que es el camino más fluido para los negocios con una configuración de pago certificada.
La guía de introducción de Apple añade dos detalles importantes para comercios y cafeterías:
- Los pases están habilitados por hora y ubicación, de modo que pueden aparecer en el dispositivo del cliente en el momento adecuado, por ejemplo cuando está cerca de tu tienda.
- Los pases pueden actualizarse mediante notificaciones push, y el cliente toca para ver el nuevo saldo u oferta.
Apple también describe distintos estilos de pase. El estilo de tarjeta de tienda encaja con pases de fidelización y de saldo, mientras que los estilos genéricos cubren cosas como membresías o resguardos. El estilo determina el aspecto del pase y qué datos puede mostrar, como una franja horaria o la relevancia por ubicación.
Para profundizar en cómo gestionar este canal, consulta nuestra guía de Apple Wallet para la interacción con clientes.
Pases de fidelización en Google Wallet
La documentación para desarrolladores de Google indica que los clientes pueden pagar sin contacto allí donde se acepte Google Pay y guardar tarjetas de fidelización, tarjetas de embarque, entradas y otros elementos cotidianos en un teléfono Android. Los comercios pueden permitir que los clientes añadan tarjetas de fidelización y ofertas, y después interactuar con ellos mediante notificaciones según la ubicación y actualizaciones en tiempo real.
En la práctica, una tarjeta de fidelización en Google Wallet aporta tres cosas a un pequeño negocio:
- Un lugar permanente en el teléfono. La tarjeta está junto a las tarjetas de pago del cliente, no en una app aparte que podría borrar.
- Ofertas en contexto. Un cliente que está cerca de tu local puede ver un recordatorio o una promoción relevante.
- Saldos en directo. Cuando cambian los puntos o los sellos, el pase lo refleja sin que el cliente tenga que reinstalar nada.
Hemos escrito dos guías sobre este lado: la guía de tarjeta de fidelización digital para Google Wallet y la guía de retención con tarjetas de fidelización en Google Wallet. Si tu pregunta se refiere específicamente a la parte de pagos de Google, nuestra referencia sobre tarjetas de fidelización móviles para Google Pay lo explica.
Qué necesita un negocio para emitir pases de billetera
Aquí es donde muchos dueños se atascan. Apple indica que un proveedor de TPV necesita su propio backend de fidelización o una integración con un proveedor de pases certificado, además de compatibilidad con un terminal de pago certificado a través de una empresa de software de transacciones de pago o pasarela certificada. Dicho de forma sencilla, los pases de billetera no aparecen solos. Algo tiene que crear el pase, guardar el saldo del cliente, enviar actualizaciones y avisar a la billetera cuando se gana un punto.
Hay tres vías realistas:
- Desarrollarlo tú mismo. Implica crear un backend de fidelización, gestionar la creación de pases para cada billetera y mantenerlo a medida que las billeteras cambian. Es un proyecto para una empresa con desarrolladores, no para la cafetería de la esquina.
- Depender de tu proveedor de TPV. Si tu TPV incluye fidelización, quizá sea posible usar pases, pero quedas atado a las funciones de ese proveedor y al hardware que ya utilizas.
- Usar una plataforma de fidelización. La plataforma se encarga del backend, la creación de pases y la automatización. Tú configuras el programa y la plataforma lo gestiona.
Para los pequeños negocios, la tercera vía suele ser la más rápida. También es la razón por la que un enfoque basado en QR resulta atractivo: el cliente escanea un código en el mostrador, se une y acumula recompensas, sin cambios en el terminal. BonusQR se basa en ese principio. Funciona sin sistema TPV y es compatible con Apple Wallet y Google Wallet, de modo que tus clientes pueden guardar su tarjeta en la billetera que use su teléfono.
¿Qué billetera deberías priorizar?
La respuesta honesta para la mayoría de los negocios es que no deberías tener que elegir. Aun así, ayuda saber cómo se ve cada situación.
Empieza por tu clientela
Fíjate en quién entra por tu puerta. Un gimnasio o un centro de bienestar en el centro de una ciudad puede inclinarse hacia usuarios de iPhone. Una gasolinera, un supermercado o un hotel atienden a una mezcla más amplia. Si no conoces el reparto, pregunta a tu equipo qué teléfonos ven en el mostrador o consulta los datos de dispositivos en las analíticas de tu web o de tu sistema de reservas.
Piensa en la experiencia que quieres ofrecer
- Si quieres inscripción automática tras una compra, Apple la describe para compras con Apple Pay, pero depende de una configuración de pago certificada.
- Si quieres recordatorios por ubicación y ofertas en directo, ambas billeteras los admiten.
- Si gestionas recompensas por niveles o cashback, la billetera solo muestra el estado. La lógica reside en tu plataforma de fidelización.
Ten en cuenta a los viajeros
Como Google indica que las funciones de Wallet varían según el país, los negocios que atienden a turistas no deberían dar por hecho que una función se comporta igual para todos los visitantes. Un código QR que funciona con la cámara de cualquier teléfono es una alternativa útil, ya que no depende de la billetera ni del país del cliente.
Reduce el trabajo con una sola plataforma
La posición más sólida es ofrecer ambas. Los clientes escanean un único código QR, añaden el pase a la billetera que admite su teléfono y tú gestionas un solo programa con un único conjunto de recompensas, notificaciones y analíticas. Ese es el sentido de una plataforma de fidelización unificada: las billeteras son canales de entrega y el programa es tuyo.
Ejemplo: una cafetería de barrio que atiende a ambos tipos de teléfono
Imagina una cafetería con una tarjeta de sellos: compra nueve cafés y el décimo es gratis. Con tarjetas de papel, los clientes las pierden y el personal no puede ver quién vuelve.
Con una tarjeta de sellos digital:
- Un cartel junto a la caja muestra un código QR.
- El cliente lo escanea, se une en unos segundos y añade la tarjeta a Apple Wallet o Google Wallet.
- En cada visita, el barista escanea o confirma la visita y el número de sellos se actualiza.
- Cuando la tarjeta está casi completa, una notificación recuerda al cliente que con un café más consigue la recompensa.
- El dueño ve la frecuencia de visitas y los canjes de recompensas en las analíticas y puede enviar una promoción un día laborable flojo.
Nada en este flujo toca el lector de tarjetas. El pago sigue pasando por el terminal existente y la capa de fidelización funciona a su lado. Ese es el sentido práctico de la distinción entre Wallet y Pay que vimos antes.
Nuestra perspectiva
Los dueños de pequeños negocios nos plantean constantemente la pregunta de Apple Wallet frente a Google Wallet, y creemos que es una pregunta ligeramente equivocada. Los clientes no eligen una billetera por tu programa de fidelización. Ya usan la que venía con su teléfono. Tu trabajo es encontrarte con ellos allí.
Por eso construimos BonusQR en torno a un código QR y no a un terminal. Un cliente puede unirse en segundos, un negocio puede empezar sin integración con el TPV y el programa se gestiona desde un solo lugar, tanto si el pase termina en Apple Wallet como en Google Wallet. Puntos, sellos, cashback, recompensas por niveles, programas de referidos y notificaciones automáticas funcionan desde la misma plataforma (algunos tipos de programa, como el cashback por niveles o el sistema de referidos, requieren el plan PREMIUM), así que el dueño no tiene que gestionar dos programas.
Los clientes que repiten son el alma de un pequeño negocio. Un programa de fidelización debería proteger eso, no convertirse en otro sistema que vigilar. Preferimos que un dueño pase la tarde con sus clientes y no con una guía para desarrolladores de billeteras. Elige la plataforma que te quite el trabajo técnico de encima y deja que los datos te digan a qué responden realmente tus clientes.
Michal Palus
Cómo empezar con BonusQR
Si quieres pases de fidelización en ambas billeteras sin desarrollar nada, BonusQR está diseñado exactamente para eso. El plan FREE FOREVER es gratuito para siempre e incluye 7 tipos de programas de fidelización; BASIC cuesta 19 €/mes y PREMIUM cuesta 69 €/mes, así que puedes ajustar el plan al tamaño de tu programa.
Para los negocios que quieren su propia marca en primer plano existe la opción de marca blanca. Si necesitas algo totalmente a medida, como una tienda online o un widget de reservas dentro de tu propia app, consulta nuestro desarrollo de apps personalizadas, que se presupuesta como proyecto aparte.
Preguntas frecuentes
¿Apple Wallet es lo mismo que Apple Pay?
No. Apple Wallet es la app que guarda tarjetas, pases y entradas, mientras que Apple Pay es el servicio de pago que te permite pagar con una tarjeta guardada en tu dispositivo. Google sigue la misma división con Google Wallet y Google Pay. Para un negocio, eso significa que puedes ofrecer pases de fidelización sin cambiar cómo aceptas los pagos.
¿Qué billetera es mejor para las tarjetas de fidelización?
Ambas admiten tarjetas de fidelización con actualizaciones en tiempo real y recordatorios según la ubicación, así que ninguna gana solo por funciones. La mejor opción es la billetera que tus clientes ya usan, lo cual depende de si llevan iPhone o teléfonos Android. Ofrecer ambas a través de una sola plataforma evita la pregunta.
¿Necesito un sistema TPV para ofrecer pases de fidelización en la billetera?
No con una plataforma basada en QR. La documentación de Apple señala que los proveedores de TPV necesitan su propio backend de fidelización o un proveedor de pases certificado, por eso una plataforma de fidelización que crea los pases por ti es la vía más sencilla. BonusQR funciona sin sistema TPV.
¿Pueden los clientes usar Google Wallet en un iPhone?
Google describe su billetera como una función de los teléfonos Android, y Apple Pay se describe para dispositivos Apple. Por eso recomendamos planificar para ambos ecosistemas, de modo que tanto los clientes de iPhone como los de Android puedan acumular recompensas. Un código QR que se abre con la cámara de cualquier teléfono da a todos los clientes una forma de unirse.
¿Es seguro guardar pases de fidelización en una billetera digital?
Los pases de fidelización contienen información del programa, como un saldo, no números de tarjetas de pago. En cuanto a los pagos, Which? informa de que los datos de la tarjeta en Apple Pay están cifrados y sustituidos por un número de cuenta del dispositivo, y de que Google Wallet utiliza un enfoque similar. Además, los clientes pueden usar el bloqueo de seguridad que ya tiene su teléfono.
Fuentes
- Apple Wallet vs. Google Wallet: cuáles son las diferencias (Engadget)
- Apple Pay vs. Google Pay: cómo se comparan (Wise)
- Países y regiones compatibles con Apple Pay (Soporte de Apple)
- Security of Mobile Payments and Digital Wallets (ENISA)
- Qué son Apple Pay y Google Wallet (Which?)
- Pases de fidelización (Apple Developer)
- Primeros pasos con Apple Wallet (Apple Developer)
- Google Pay y Wallet (Google for Developers)


