
 Deutsch
 English
 Français
 Italiano
 Magyar
 Polski
 Slovenčina
 Čeština
El cliente está en la caja, el café ya está listo y la tarjeta de fidelización de papel se ha quedado en casa. El empleado sabe que el cliente ha venido muchas veces, pero la bebida gratis se queda sin canjear porque la tarjeta no está, está doblada o perdida en algún rincón de la cartera. Ese es el hueco que cierran las tarjetas de fidelización para Apple Wallet, no con teoría, sino guardando la tarjeta de fidelización en el mismo teléfono que el cliente ya tiene en la mano.
Por qué las tarjetas de fidelización para Apple Wallet importan a las pequeñas empresas del Reino Unido
El problema es sencillo. Las tarjetas de papel se olvidan con facilidad y las apps de fidelización independientes se ignoran con facilidad. Un pase de Wallet se integra en un hábito que los clientes ya tienen, porque el 57 % de los adultos del Reino Unido estaba registrado en al menos un servicio de pago móvil en 2024, frente al 42 % en 2023, y la mitad de los adultos del Reino Unido usó con regularidad servicios de pago móvil sin contacto como Apple Pay o Google Pay durante ese año. UK Finance
El momento que se pierde en el mostrador
Un sello de fidelización solo funciona si el cliente puede presentarlo en el momento exacto de la compra. Por eso a las cafeterías, salones de belleza, gimnasios, restaurantes de comida rápida y comercios locales les va mejor cuando la tarjeta de fidelización vive en el teléfono y no en un cajón o en el bolsillo de una chaqueta. El pase está visible cuando se produce la compra, lo que significa menos escaneos perdidos y menos momentos de «se me ha olvidado la tarjeta».
Un pase de Wallet también encaja con la forma en que se producen las visitas repetidas. Los clientes no planifican con antelación el canje de sus recompensas: deciden en la cola, en el mostrador o al pasar por delante de la tienda. Un pase que se puede abrir rápidamente desde Wallet, o que aparece cuando el cliente está cerca del negocio, mantiene la recompensa en el camino de la decisión.
Regla práctica: si la tarjeta de fidelización no se encuentra en menos de diez segundos, ya está perdiendo valor.
Ese es el cambio estratégico. La fidelización ya no consiste en repartir una tarjeta de plástico y esperar que sobreviva a la semana. Consiste en colocar una tarjeta de fidelización para Apple Wallet dentro de un hábito móvil existente para que la oferta siga disponible en el momento en que importa. Para los negocios que quieran conocer el modelo de fidelización basado en QR que hay detrás de ese pase, esta guía para fidelizar clientes sin esfuerzo es la lectura complementaria adecuada.
Qué hace una tarjeta de fidelización de Apple Wallet
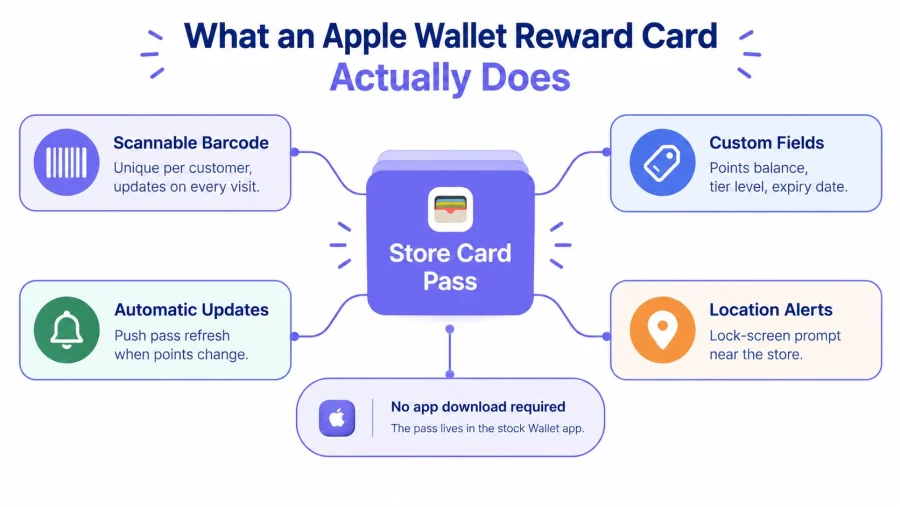
Un pase de tienda de Apple Wallet ofrece al cliente una tarjeta de fidelización activa que puede abrir en segundos. La documentación para desarrolladores de Apple indica que el pase puede mostrar puntos, un saldo de recompensas, términos y condiciones y otra información relevante en campos integrados, mientras el negocio actualiza la tarjeta de forma digital en lugar de imprimir una nueva hoja de sellos cada vez que cambia la cuenta. Apple Wallet
Lo que ven los clientes en el teléfono
En la pantalla del cliente, el pase muestra la marca, un código escaneable, el saldo actual y cualquier condición que el negocio necesite mostrar. En una cafetería, puede ser un recuento de sellos visible. En un salón de belleza, una recompensa basada en visitas. En un comercio de barrio, un umbral de descuento o un simple número de socio.
El valor está en la actualización. El personal no necesita imprimir tarjetas de repuesto, entregar un acceso a una app aparte ni pedir a los clientes que recuerden un código. La tarjeta cambia en el teléfono cuando cambia la cuenta en el sistema del comercio, lo que mantiene el proceso práctico para negocios que dependen de un reconocimiento rápido en la caja.
Para qué sirve y para qué no
Algunos comerciantes suponen que el pase debería hacerlo todo. No es así. Es un soporte de fidelización, no un método de pago, y Apple Pay sigue encargándose del pago.
Un pase de Wallet también funciona sin una app propia. Eso importa a las pequeñas empresas que necesitan una tarjeta visible que el personal pueda escanear, además de un sistema sencillo que registre la visita en segundo plano. El pase está en primera línea del flujo de fidelización, mientras que el sistema del comercio sigue guardando los puntos, los sellos y las reglas de elegibilidad.
Esa separación hace que el programa sea más fácil de gestionar. También importa para el RGPD del Reino Unido (UK GDPR) y el consentimiento, porque el propio pase debe contener pocos datos personales y apoyarse en la configuración de fidelización basada en QR que tiene detrás. Mantén la presentación de la tarjeta en Wallet, guarda los registros de clientes en el sistema del comercio y asegúrate de que el paso de alta recoge el consentimiento de forma clara antes de emitir el pase.
Cómo configurar una tarjeta de fidelización para Apple Wallet sin un desarrollador
Un solo Pass Type ID incorrecto puede romper todos los pases de tu sistema después del lanzamiento. Las tarjetas de fidelización de Apple Wallet dependen del certificado correcto, y el identificador usado para firmar el pase debe coincidir exactamente con ese certificado. Si la coincidencia falla durante la configuración o la renovación, los pases dejan de comportarse como deberían. Pases de fidelización de Apple Wallet
La solución práctica es una configuración disciplinada, no proezas técnicas. Empieza con el Pass Type ID correcto, firma el pase con el certificado correspondiente y emite un registro de pase único para cada cliente. Después, pon un botón claro de Añadir a Apple Wallet delante del cliente en el mostrador, en un recibo o en un correo electrónico.
El propio pase debe ser ligero. No incluyas en él direcciones de correo electrónico ni números de teléfono. Usa un token de cliente opaco y guarda los datos de la cuenta en el sistema del comercio, donde se pueden actualizar y revocar sin romper la tarjeta en Wallet. Para los comerciantes que quieran una vía basada en producto, el software de tarjetas de fidelización de BonusQR sigue ese mismo modelo sin obligar a un proyecto de desarrollo aparte.
Una pequeña empresa tiene tres vías realistas de lanzamiento.
- Desarrollo a medida: ideal para negocios que ya cuentan con personal técnico y quieren control total sobre la gestión de certificados, las plantillas y las actualizaciones. También es la opción que más mantenimiento genera.
- Lanzamiento con una plataforma: adecuado para comerciantes que quieren que la gestión de certificados, las plantillas de pases y la lógica de renovación se gestionen dentro de una plataforma de fidelización en lugar de hacerlo su personal.
- Montaje con código abierto: viable para equipos técnicos, pero cada renovación, actualización e incidencia con los pases queda en manos del operador.
Apple Wallet no debería estar separado del resto de la configuración de fidelización. La tarjeta visible y el sistema de fidelización por QR deben funcionar como un único sistema integrado. Eso importa porque el pase es solo una capa de un flujo de fidelización basado en QR más amplio, y el personal necesita un proceso que pueda usar rápidamente en la caja. Una tienda pequeña no necesita un desarrollo complicado. Necesita un pase que se pueda emitir en un día, renovar sin interrupciones y vincular al proceso QR que el comercio ya utiliza.
Normas del RGPD del Reino Unido y PECR para los pases de fidelización en Wallet
La mayoría de las guías sobre Wallet se vuelven descuidadas justo aquí. Añadir un pase no es lo mismo que obtener permiso para enviar marketing a alguien. La ICO indica que los operadores de programas de fidelización deben explicar qué mensajes recibirán los socios, ofrecer una opción clara de baja en el momento del alta y en los mensajes posteriores, y obtener un consentimiento claro para el marketing que quede fuera del alcance declarado del programa. Guía de la ICO sobre listas de marketing
El vacío de consentimiento que los negocios siguen pasando por alto
Una actualización de puntos es operativa. Una oferta de cumpleaños es promocional. Una notificación de «tu tarjeta está lista» puede ser cualquiera de las dos, según la redacción y el contexto. Por eso el alta en el pase, la gestión de la fidelización y el marketing directo deben separarse en lugar de agruparse en una única casilla ambigua.
La ICO también señala que los operadores de fidelización deben dejar claro el alcance de los mensajes y ofrecer la baja tanto en el alta como más adelante. Para una cafetería, un salón de belleza, un gimnasio o un comercio, eso significa que el pase puede ser el mecanismo de recompensa, pero no puede convertirse automáticamente en una autorización general para cada correo, SMS o recordatorio promocional que el negocio quiera enviar.
Un texto de alta sensato es directo. Debe decir que el cliente se une al programa de fidelización, indicar los mensajes operativos que recibirá y separar cualquier permiso de marketing en una opción propia. Así el pase sigue siendo útil sin convertirse en un quebradero de cabeza normativo.
Qué registrar y qué evitar
- Registra la finalidad del programa: gestión de la fidelización, seguimiento de canjes y atención de la cuenta.
- Mantén el marketing aparte: las ofertas de cumpleaños, las campañas de temporada y los mensajes de reactivación necesitan su propio permiso cuando sea obligatorio.
- Añade un aviso de privacidad visible: el cliente debe ver cómo se usan sus datos antes de unirse.
- Haz que la baja sea evidente: debe estar disponible en el alta y en las comunicaciones posteriores.
- Limita la conservación: elimina los datos de fidelización cuando ya no sean necesarios.
La lección directa es sencilla. Un pase de Wallet es una capa de comodidad, no un atajo para el consentimiento. Si el negocio gestiona bien esa distinción, el pase puede seguir siendo ligero, útil y conforme a la ley.
Cómo elegir la forma en que los clientes añaden el pase a Apple Wallet
Apple admite apps, App Clips, SMS, correo electrónico, etiquetas NFC y códigos QR como vías de distribución de pases de fidelización. También indica que los pases de fidelización sin contacto que combinan el pago y la identificación de fidelización necesitan terminales certificados para los Value Added Services de Apple, lo que supone un esfuerzo mucho mayor que un flujo de alta por QR. Pases de fidelización de Apple
Qué vía tiene sentido primero
Un código QR en el mostrador es el camino más fácil para la mayoría de los negocios independientes. El personal puede señalar a los clientes un único código visible, y el cliente puede unirse mientras está en la caja. Un código QR en el recibo funciona bien cuando el negocio quiere un alta pasiva tras la compra. El correo electrónico y el SMS son mejores cuando el cliente ya tiene relación con el negocio, sobre todo en negocios con cita previa como salones de belleza o gimnasios.
El NFC y la fidelización sin contacto quedan muy bien, pero no son el primer paso para la mayoría de los pequeños comercios. Exigen más infraestructura, más pruebas y más compatibilidad de terminales de la que suele tener una cafetería local o una boutique. Los App Clips ayudan cuando el recorrido del cliente ya empieza en el iPhone, pero siguen siendo más complejos que una página de alta por QR.
Vías de distribución para una tarjeta de fidelización de Apple Wallet
| Vía | Esfuerzo de configuración | Ideal para | Requisito clave |
|---|---|---|---|
| Código QR | Bajo | Alta en el mostrador, recibos, carteles | Un flujo claro de Añadir a Wallet |
| SMS | Bajo a medio | Negocios con cita previa, clientes habituales | Un número de teléfono y mensajes conformes a la normativa |
| Correo electrónico | Bajo a medio | Seguimiento posventa, incorporación de socios | Un enlace sencillo y una llamada a la acción clara |
| App Clip | Medio | Recorridos del cliente basados en apps | Configuración compatible con Apple |
| Etiqueta NFC | Medio a alto | Puntos de contacto presenciales con mucho tráfico | Configuración compatible para acercar el móvil |
| App | Alto | Programas más grandes con funciones adicionales | Mantenimiento continuo de la app |
Para un negocio independiente del Reino Unido, la primera victoria no es una distribución sofisticada. Es hacer que el flujo para añadir el pase sea visible y evidente. Un solo QR en el mostrador puede dar más resultado que un despliegue complicado que nadie promociona bien.
Si el negocio quiere que el pase forme parte de un recorrido de fidelización por QR más amplio, la integración de BonusQR con Apple Wallet es el tipo de configuración que mantiene sencillo el proceso de alta y, al mismo tiempo, ofrece un pase de Wallet en el teléfono del cliente.
Cómo funciona el canje en la caja
El flujo en la caja debería ser aburrido. El cliente abre Wallet, a menudo pulsando dos veces el botón lateral de un iPhone compatible, el personal escanea el código de barras o el QR, y el sistema del comercio verifica el token en el servidor antes de entregar la recompensa. Ese es el punto en el que la velocidad importa y en el que el fraude sale caro si el sistema es débil. Guía de la ICO sobre el RGPD del Reino Unido
Los fallos que arruinan campañas reales
El problema habitual no es el pase en sí. Es la mala lógica de escaneo que lo rodea. Una captura de pantalla se puede reenviar. Un código de barras se puede duplicar. Una recompensa se puede canjear dos veces si el sistema confía en la imagen en lugar de validar el token. Las cuentas eliminadas pueden seguir escaneándose si la revocación se gestiona mal.
Por eso el pase debe llevar un identificador opaco o un token rotativo, no datos del cliente. La base de datos del comercio debe guardar los puntos, el historial de visitas y el estado de las recompensas. La caja debe confirmar el canje en tiempo real y rechazar de inmediato los códigos reutilizados o revocados.
Los controles que mantienen la honestidad
- Validación en el servidor: nunca aceptes el código de barras como prueba por sí solo.
- Canje atómico: la recompensa debe entregarse una sola vez, no dos.
- Desafíos de corta duración: útiles cuando quieres un control más estricto en el canje.
- Revocación explícita: las membresías eliminadas o caducadas necesitan un corte limpio.
- Registro adecuado: anota la hora del canje, la ubicación del comercio, la regla de recompensa y el ID del operador.
La guía de la ICO deja claro que los identificadores seudonimizados siguen siendo datos personales, por lo que aplicar un hash al ID de un cliente no elimina las obligaciones de cumplimiento. Eso significa que el negocio sigue necesitando equidad, transparencia, controles de conservación y una seguridad razonable en torno al registro de fidelización.
Para los operadores que quieran una referencia práctica sobre canjes, el soporte de canje de Sambapay es un recurso útil para compararlo con su propio flujo en la caja. No se trata de imitar cada flujo de trabajo, sino de asegurarse de que el paso del canje sea rápido, auditable y difícil de reutilizar.
Cómo unirlo todo con BonusQR y medir lo que importa
La configuración más limpia es un sistema de fidelización basado en QR con Apple Wallet como capa superior. BonusQR puede ser el sistema de registro de sellos, puntos, cashback, umbrales de visitas y de gasto, descuentos fijos, bonos de bienvenida, ofertas de cumpleaños y cupones de temporada, mientras que el pase de Wallet actúa como la tarjeta visible que lleva el cliente. Así el pase sigue siendo sencillo y la lógica de fidelización queda en un solo lugar.
Qué medir y qué ignorar
No informes de una única cifra combinada de pases añadidos y lo des por terminado. Mide la tasa de pases añadidos por franja de edad y canal de captación, y después haz un seguimiento de la activación como los socios con al menos un escaneo divididos entre los pases añadidos. A continuación, calcula el canje como las recompensas completadas divididas entre los socios activados.
Una prueba A/B sencilla de 30 días es suficiente para una pequeña empresa. Muestra a clientes comparables una llamada a la acción de Apple Wallet o un recordatorio de control, y después compara la activación, las visitas repetidas y el canje de recompensas. Si el negocio recoge datos de edad de forma lícita, segmenta por edad, porque el 65 % de los adultos del Reino Unido estaba registrado en al menos un servicio de pago móvil en 2025, frente al 57 % en 2024, con una adopción del 89 % entre las personas de 25 a 34 años y del 29 % entre los mayores de 65. Actualización de pagos 2025 de UK Finance
No se trata de obsesionarse solo con el pase. Se trata de crear un único circuito de fidelización al que el cliente pueda unirse en un minuto, usar en el mostrador y volver sin fricciones. Una pequeña empresa que quiera tenerlo funcionando rápido puede empezar gratis con BonusQR y después pasar a una app de marca blanca con su propio icono o a un desarrollo totalmente a medida una vez que el proceso esté probado.
Si una cafetería, un salón de belleza, un gimnasio o un comercio local quiere un pase de Wallet que se use de verdad, el siguiente paso es analizar el flujo de fidelización actual, elegir la vía de alta por QR más sencilla y lanzar detrás un pase de Apple Wallet bien hecho. BonusQR es un lugar práctico para hacerlo porque mantiene conectados el registro de fidelización, el escaneo QR y el pase de Wallet sin obligar a un proyecto de app aparte.