
 Deutsch
 English
 Français
 Italiano
 Magyar
 Polski
 Slovenčina
 Čeština
El cashback financiado por el comercio es un porcentaje de reembolso o crédito en tienda que pagas a los clientes después de una compra, entregado a través de tu app o plataforma de fidelización en lugar de un banco. Es completamente distinto de una tarjeta de crédito con cashback emitida por un banco, que reembolsa al titular con el margen del propio banco. Como el negocio que lo financia, tú controlas la tasa, los tiempos y las reglas, y el beneficio es medible: más visitas repetidas y un mayor valor medio del pedido.
TL;DR:
- El cashback financiado por el comercio entre el 2% y el 10% fomenta las visitas repetidas y aumenta el valor de los pedidos, especialmente cuando los procesos de canje son simples y rápidos.
- Las tasas más altas deben limitarse a cantidades fijas en dólares para compras grandes, con el fin de mantener los márgenes de beneficio, mientras que umbrales como 5 $ o 20 $ pueden influir en la frecuencia de compra según el tipo de negocio.
- Un flujo de reclamación basado en tickets, sin fricciones, y reglas claras del programa son esenciales para maximizar la participación del cliente y evitar disputas o retrasos en el canje.
- Hacer seguimiento de la eficacia y medir métricas clave —como la tasa de canje y la tasa de recompra— en un plazo de 90 días ayuda a evaluar el ROI del programa de cashback y su impacto a largo plazo.
¿Qué es una tarjeta de crédito con cashback en este contexto y cómo funciona realmente?
Olvídate por un momento de la versión de tarjeta bancaria. En términos de fidelización, el cashback es una recompensa que financias tú mismo, activada por algo que hace un cliente en tu tienda, cafetería, salón u hotel. Acertar con la mecánica importa más que el porcentaje anunciado, porque un porcentaje generoso no significa nada si los clientes no pueden canjearlo fácilmente.
Tres decisiones operativas dan forma a todo el programa:
- Disparadores de acumulación: una única compra que cumpla los requisitos, un umbral de gasto por niveles (gasta 50 $, gana un 5%; gasta 100 $, gana un 8%), o una campaña por tiempo limitado ligada a una línea de producto específica.
- Método de seguimiento: escaneo de tickets con la cámara del móvil, una cuenta de fidelización vinculada en la caja, integración directa con el TPV, o una simple asociación por ID de pedido para negocios sin un sistema de punto de venta.
- Momento del pago: un crédito instantáneo en la app resulta gratificante de inmediato pero te cuesta margen antes; un pago diferido (por ejemplo, 48 horas) permite procesar las reclamaciones por lotes y aumenta ligeramente el efecto de “dinero encontrado” cuando aparece el saldo.
- Canal de canje: crédito en tienda contra una compra futura, saldo en el monedero de la app, o en ocasiones una tarjeta regalo, cada uno con implicaciones distintas de caducidad no reclamada (breakage) y contabilidad.
Los negocios sin hardware de TPV no están en desventaja aquí. Una estructura de cashback por niveles integrada en una app de fidelización puede funcionar íntegramente con la subida de tickets y saldos de cuenta, sin necesidad alguna de integración con la caja registradora.
¿Por qué el cashback aumenta las compras repetidas y el gasto?
La evidencia es más específica de lo que admiten la mayoría de las propuestas de fidelización. Un análisis de la Tuck School of Business sobre 76.000 usuarios y 3,43 millones de transacciones encontró que los pagos de cashback aumentan tanto la probabilidad de una compra repetida como el importe de esa compra, y la contabilidad mental es la razón más probable. Los clientes tratan el cashback como un dinero inesperado ligado al comercio que se lo dio, no como efectivo genérico, por lo que tienden a gastarlo de nuevo contigo en lugar de con un competidor.
Un dólar adicional en pago de cashback aumenta la probabilidad de una transacción futura en un 0,02% e incrementa el gasto en 0,32 $ por usuario, según una investigación publicada en el Journal of Marketing Research.
La advertencia también importa: se trata de un efecto medio en un panel grande, no una garantía para todos los negocios ni para cada tamaño de recompensa.
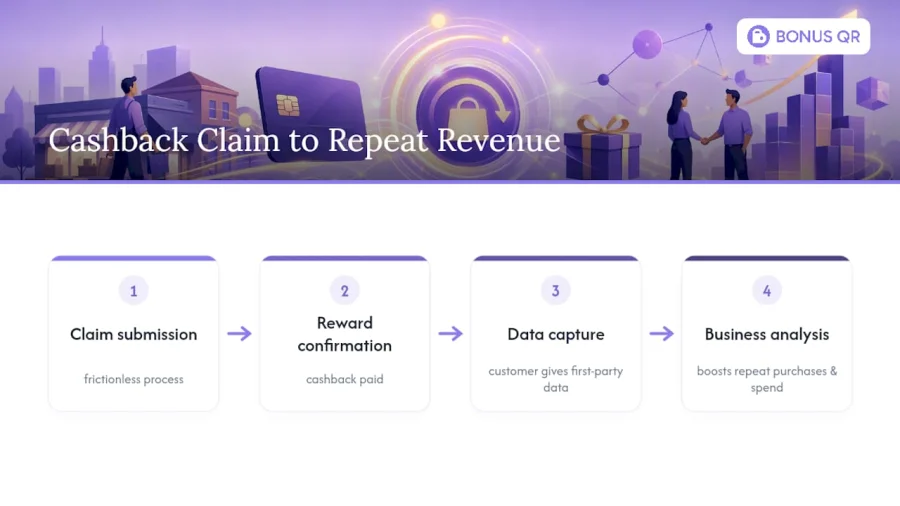
Nada de ese incremento ocurre automáticamente. Una investigación de profesores de Tuck señala que un proceso de reclamación sin fricciones es lo que convierte el efecto conductual en ingresos reales; un flujo de canje torpe puede anular por completo la buena voluntad. También hay un beneficio estratégico más silencioso: cada reclamación de cashback es un momento en el que un cliente entrega voluntariamente datos de primera parte, algo que el análisis de Inmar sobre incentivos de cashback señala como cada vez más valioso ahora que el rastreo de terceros está desapareciendo.
¿Cómo deberías fijar tasas, límites y umbrales?
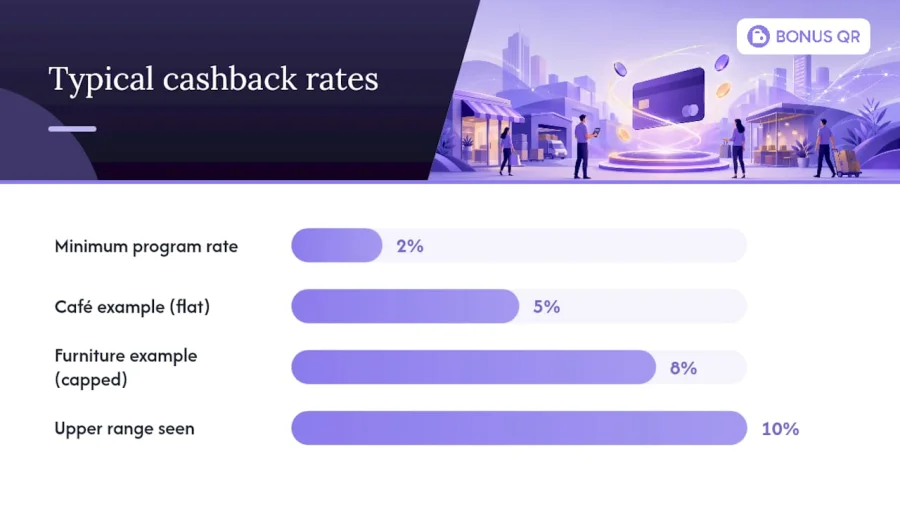
La mayoría de los programas financiados por el comercio se sitúan entre el 2% y el 10% de cashback, con tasas más altas normalmente limitadas a una cantidad fija en dólares para proteger el margen en cestas más grandes. Una cafetería podría ofrecer un 5% plano sin tope; un minorista de muebles podría ofrecer un 8% limitado a 40 $ por transacción, porque una tasa sin tope sobre un sofá de 2.000 $ erosionaría el beneficio rápidamente.
Los umbrales mínimos de canje son una de las palancas más infrautilizadas. La investigación sobre el efecto gradiente de meta muestra que las personas se esfuerzan más y compran más a medida que se acercan a un objetivo, por lo que una regla de “canjeable a partir de 10 $ acumulados” puede realmente ampliar la cadencia de compra en lugar de solo molestar a los clientes que quieren su dinero ya.
- Los umbrales pequeños (5 $ o menos) encajan bien con negocios de alta frecuencia y bajo margen, como cafeterías, donde la gratificación rápida mantiene el tráfico semanal.
- Los umbrales más grandes (20 $ a 30 $) se adaptan a compras de menor frecuencia, repartiendo la recompensa a lo largo de varias visitas y protegiendo el margen en cualquier transacción individual.
- Las ventanas de caducidad (60 a 90 días es lo habitual) evitan que los saldos no canjeados queden como un pasivo abierto indefinidamente.
La compensación es real: los créditos pequeños e inmediatos impulsan la frecuencia, los pagos más grandes y diferidos protegen el margen pero corren el riesgo de que los clientes olviden que existe la recompensa.
Consejo profesional: *Redacta tus reglas de elegibilidad en lenguaje claro antes del lanzamiento, no después de tu primer ticket de soporte.
¿Qué necesitas decidir antes de lanzar?
Un programa de cashback fracasa más a menudo por reglas poco claras que por una tasa mal elegida. Trabaja estas decisiones en orden:
- Establece objetivos y metas — elige las métricas que importan (tasa de recompra, incremento del AOV, coste de adquisición de cliente aceptable) antes de tocar la calculadora de tasas.
- Elige tu método de seguimiento — escaneo de ticket, cuenta de fidelización o integración con TPV, y traza exactamente cómo llegan esos datos a tu reporting.
- Redacta las reglas — disparadores de acumulación, topes, fechas de caducidad, comprobaciones básicas de fraude (detección de tickets duplicados, por ejemplo), y una breve declaración de privacidad que cubra cómo usas los datos recopilados.
- Planifica el despliegue — empieza con un grupo piloto o una única categoría de producto, prepara los mensajes al cliente y configura notificaciones automáticas para que los clientes sepan cuándo han acumulado y cuándo un saldo está a punto de caducar.
- Forma a tu equipo — el personal de atención al cliente debe poder explicar el programa en una frase; si no pueden, tus reglas son demasiado complicadas.
Una guía de implementación paso a paso que cubre exactamente esta secuencia merece la pena leerse por completo antes de comprometerse con una fecha de lanzamiento.
¿Cómo medir el éxito y estimar el ROI?
Haz seguimiento de cinco cifras desde el primer día: tasa de recompra, tasa de canje, valor medio del pedido, valor del ciclo de vida del cliente y coste de adquisición del cliente. La tasa de canje es la que más importa en las primeras semanas, porque una tasa baja normalmente indica un proceso de reclamación demasiado lento o confuso, no una recompensa poco atractiva.
Puedes construir una previsión aproximada usando los tamaños de efecto publicados en lugar de adivinar. Si los 0,32 $ de gasto adicional por cada 1,00 $ de cashback se cumplen aunque sea de forma laxa para tu base de clientes, un pago medio de cashback de 10 $ podría plausiblemente devolver varios dólares en gasto incremental antes de tener en cuenta la probabilidad de visita repetida. Ejecútalo como una prueba A/B contra un grupo de control que no reciba oferta de cashback, no como una comparación antes-después, ya que de lo contrario los efectos estacionales distorsionarán tus cifras.
| Métrica | Qué te dice | Umbral de acción temprana |
|---|---|---|
| Tasa de canje | Si el proceso de reclamación funciona | Por debajo del 30% indica fricción, no una oferta débil |
| Tasa de recompra | Si el cashback está cambiando el comportamiento | Compara el grupo piloto contra un grupo de control |
| Valor medio del pedido | Si el tamaño de la cesta está creciendo | Haz seguimiento semanal frente a la línea base previa al lanzamiento |
| Valor del ciclo de vida del cliente | Valor del programa a largo plazo | Revisa después de 90 días como mínimo |
Un caso práctico detallado sobre el crecimiento minorista impulsado por cashback recorre métricas comparables si quieres un ejemplo trabajado más completo.
Cuándo recomendamos el cashback y los errores que lo arruinan
El cashback funciona mejor en compras de frecuencia media donde tienes cierta flexibilidad de margen: cafeterías, salones, retail boutique, hoteles que rebookean huéspedes recurrentes, en lugar de ventas puntuales de ticket alto donde una única visita puede no repetirse nunca. Si tus clientes realmente te compran una vez cada pocas semanas, el cashback les da una razón concreta para volver en lugar de irse a un competidor.
Los tres errores que vemos más a menudo: reglas de acumulación vagas que generan disputas, una entrega lenta que mata el efecto de contabilidad mental antes de que empiece, y tratar el canje como puramente transaccional en lugar de como una oportunidad de captura de datos. Una plataforma diseñada para una configuración rápida, flujos basados en tickets o en app y analítica en tiempo real puede eliminar por diseño la mayor parte de esa fricción, que es exactamente por lo que las decisiones operativas importan más que el porcentaje que anuncias en el titular.
— Michal
Configura cashback financiado por el comercio sin sobrecarga técnica
Construir el seguimiento, el motor de reglas y la analítica de un programa de cashback desde cero es exactamente el tipo de proyecto que estanca a las pequeñas empresas durante meses. Bonusqr te ofrece cashback por niveles, flujos de reclamación basados en tickets y ningún requisito de integración con TPV, para que una cafetería o un salón puedan lanzar un programa funcional en días en lugar de tener que negociar primero una actualización de hardware.
Un montaje típico: un salón de peluquería ofrece un 6% de cashback en servicios de más de 40 $, los clientes suben una foto del ticket en la app, el crédito llega a su cuenta en 24 horas, y el salón revisa los datos de canje y de visitas repetidas a través de las funciones integradas de la plataforma. Los negocios de servicios pueden ver la estructura exacta en la página de aplicación de fidelización para servicios. Si estás listo para ver lo rápido que se pone en marcha, regístrate en Bonusqr y empieza a construir tu primera regla de cashback hoy.
Lecturas adicionales y fuentes primarias
Para la investigación subyacente, consulta el estudio de cashback de la Tuck School of Business, el artículo del Journal of Marketing Research y el análisis de Inmar sobre los incentivos de cashback. Para la implementación, lee la guía de crecimiento de cashback para pymes de Bonusqr y esta mirada más amplia sobre estrategias de retención de clientes.
Fuentes
- Cashback Is Cash Forward: Delaying a Discount to Entice Future Spending (Journal of Marketing Research)
- Does cashback make consumers come back? | Tuck School of Business
- How brands can use cash back incentives to increase sales and customer loyalty (Inmar)
Preguntas frecuentes
¿Qué es una tarjeta de crédito con cashback en el contexto de un programa de fidelización?
Se refiere al cashback financiado por el comercio, un porcentaje de reembolso o crédito en tienda que el negocio paga a los clientes después de una compra a través de una app de fidelización, no a una característica de una tarjeta de crédito emitida por un banco.
¿Cuál es un buen porcentaje de cashback para ofrecer?
La mayoría de los programas financiados por el comercio se sitúan entre el 2% y el 10%, con las tasas más altas normalmente limitadas a una cantidad fija en dólares para proteger el margen en las compras mayores.
¿Qué tarjeta de crédito ofrece más cashback, en términos de fidelización?
No existe una única “mejor” tasa; la cifra adecuada depende de tu margen, la frecuencia de compra y de si limitas la recompensa, por lo que plataformas como Bonusqr te permiten fijar tasas por niveles en lugar de un número fijo único.
¿Con qué rapidez debería producirse el canje del cashback?
Lo más inmediato posible. La investigación sobre la experiencia de canje muestra que los retrasos o los pasos de reclamación complejos reducen la reincidencia y socavan por completo el beneficio de fidelización.
¿Aumenta realmente el cashback las compras repetidas?
Sí.